Tesouro Direto: Melhores Rentabilidades com Juros 9,5% para 2026
Advertisements
Com a projeção da taxa de juros em 9,5% para 2026, adaptar a carteira de renda fixa é fundamental para proteger o patrimônio e otimizar os retornos.
Tesouro Direto analisa as melhores opções entre títulos prefixados, pós-fixados e atrelados à inflação, ajudando você a escolher a melhor estratégia para o seu perfil.
Entendendo o Cenário de Juros de 9,5% em 2026
A projeção de juros de 9,5% para o ano de 2026, conforme indicado por analistas de mercado e relatórios econômicos, é um fator determinante para a rentabilidade dos investimentos em renda fixa.
Essa taxa, que se refere à taxa Selic, serve como balizador para o custo do dinheiro no país, influenciando diretamente o rendimento de diversos ativos financeiros.
Para o investidor do Tesouro Direto, a taxa Selic de 9,5% em 2026 representa um ponto de partida crucial para avaliar o potencial de seus títulos.
Contratos atrelados à Selic, por exemplo, terão seus rendimentos diretamente impactados por essa projeção, enquanto outros títulos, como os prefixados e os atrelados à inflação, precisarão ser analisados sob a ótica de suas particularidades.
É fundamental que os investidores compreendam como essa projeção se encaixa no panorama econômico mais amplo, considerando fatores como a inflação esperada, o crescimento do PIB e a política fiscal do governo.
Essas variáveis, em conjunto, moldam o ambiente de investimento e a atratividade de cada tipo de título do Tesouro Direto Rentabilidade 2026.
Tesouro Selic: Segurança e Liquidez para 2026
O Tesouro Selic é conhecido por sua alta liquidez e segurança, sendo uma opção popular para a reserva de emergência dos investidores.
Sua rentabilidade é atrelada à taxa básica de juros da economia, a Selic, o que significa que, em um cenário de 9,5% de juros em 2026, ele continuaria a oferecer um retorno consistente.
A principal vantagem do Tesouro Selic reside na sua previsibilidade e na capacidade de resgate a qualquer momento sem perdas significativas, exceto pelo Imposto de Renda regressivo.
Isso o torna ideal para quem busca um investimento de baixo risco e com acesso fácil aos recursos, mesmo com um horizonte de 2026.
Em um ambiente de juros elevados, o Tesouro Selic tende a ser uma escolha sólida, garantindo que o capital do investidor acompanhe a movimentação da taxa básica da economia.
Sua simplicidade e segurança o mantêm como um dos pilares para uma carteira de investimentos bem estruturada, especialmente para quem prioriza a manutenção do poder de compra e a flexibilidade.
Tesouro IPCA+: Proteção contra a Inflação e Ganhos Reais
Os títulos Tesouro IPCA+ são ideais para investidores que buscam proteger seu capital da inflação e garantir um ganho real acima dela.
Sua rentabilidade é composta por uma taxa de juros prefixada mais a variação do Índice de Preços ao Consumidor Amplo (IPCA), o que significa que o poder de compra do dinheiro é preservado.
Com a projeção de juros de 9,5% em 2026, a atratividade dos títulos IPCA+ se mantém, especialmente se a inflação futura apresentar patamares elevados.
Mesmo que a taxa Selic diminua, o componente de inflação garante que o investimento continue a crescer em termos reais, protegendo o capital do investidor.
É importante considerar o prazo de vencimento desses títulos, pois o resgate antecipado pode estar sujeito à marcação a mercado, impactando a rentabilidade.
Para quem planeja manter o investimento até o vencimento em 2026 ou em datas posteriores, o Tesouro IPCA+ oferece uma excelente oportunidade de ganhos reais e proteção patrimonial.
Vantagens da Proteção Inflacionária
- Garantia de ganho real acima da inflação, preservando o poder de compra.
- Ideal para objetivos de longo prazo, como aposentadoria ou compra de imóveis.
- Diversificação da carteira, reduzindo o risco de perdas por desvalorização monetária.
Tesouro Prefixado: Oportunidade de Ganhos com Taxas Altas
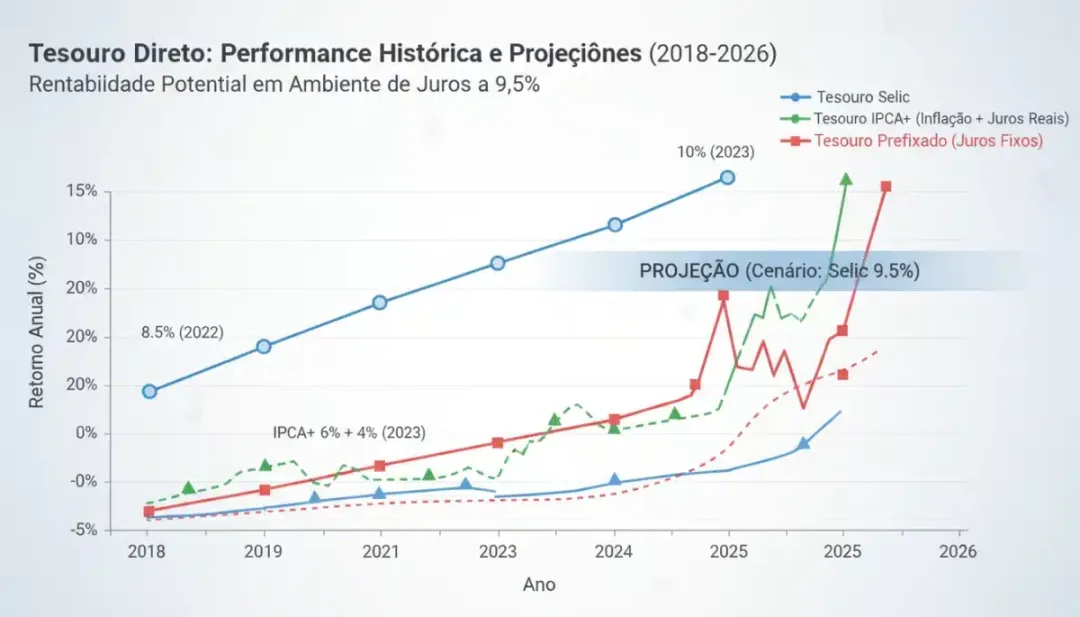
O Tesouro Prefixado oferece uma taxa de juros definida no momento da compra, garantindo ao investidor o conhecimento exato do rendimento que receberá se mantiver o título até o vencimento.
Em um cenário de juros a 9,5% em 2026, e com a Selic projetada para esse patamar, os títulos prefixados podem ser bastante atrativos, especialmente se houver expectativa de queda nos juros futuros.
Se a taxa prefixada oferecida hoje for superior à Selic que se concretizar em 2026, o investidor terá garantido um retorno mais elevado.
No entanto, o risco reside no fato de que, se os juros subirem além do esperado, o investidor pode ter um rendimento inferior ao que o mercado oferece, ou perdas na marcação a mercado em caso de venda antecipada.
A escolha pelo Tesouro Prefixado exige uma análise cuidadosa das projeções macroeconômicas.
Para quem tem convicção de que as taxas de juros tendem a cair ou se estabilizar em patamares menores que a taxa oferecida no momento da compra, este título pode ser uma excelente estratégia para maximizar a rentabilidade no Tesouro Direto Rentabilidade 2026.
Análise de Risco e Recompensa
- Ganhos fixos conhecidos no momento da aplicação, oferecendo previsibilidade.
- Sensibilidade à marcação a mercado, podendo gerar perdas no resgate antecipado.
- Ideal para investidores que acompanham as projeções de juros e buscam maximizar o retorno.
Diversificação e Estratégias para 2026
A diversificação é uma das estratégias mais eficazes para mitigar riscos e otimizar a rentabilidade da carteira de investimentos.
No Tesouro Direto, isso significa alocar recursos em diferentes tipos de títulos, como Tesouro Selic, Tesouro IPCA+ e Tesouro Prefixado, de acordo com seus objetivos e perfil de risco.
Considerando o cenário de juros de 9,5% em 2026, uma estratégia inteligente pode envolver a combinação de títulos que ofereçam segurança e liquidez, como o Tesouro Selic, com outros que proporcionem proteção contra a inflação e ganhos reais, como o Tesouro IPCA+.
A inclusão de títulos prefixados pode ser interessante para capturar taxas elevadas antes de uma possível queda nos juros.
É crucial que o investidor reavalie periodicamente sua carteira e ajuste suas posições conforme as mudanças no cenário econômico e suas próprias necessidades.
A flexibilidade e a capacidade de adaptação são chaves para o sucesso no longo prazo e para garantir a melhor rentabilidade no Tesouro Direto Rentabilidade 2026.
Fatores Adicionais que Influenciam a Rentabilidade
Além da taxa de juros Selic, outros fatores macroeconômicos e políticos desempenham um papel crucial na rentabilidade dos títulos do Tesouro Direto.
A inflação, por exemplo, impacta diretamente os títulos IPCA+, enquanto a percepção de risco fiscal pode afetar a demanda por títulos públicos e, consequentemente, suas taxas de remuneração.
A política monetária do Banco Central, as decisões do governo em relação ao orçamento e à dívida pública, e até mesmo eventos geopolíticos podem influenciar as expectativas do mercado e as taxas oferecidas nos títulos.
Manter-se informado sobre esses desdobramentos é essencial para tomar decisões de investimento embasadas e para entender o comportamento do Tesouro Direto Rentabilidade 2026.
A análise desses fatores permite ao investidor antecipar movimentos e ajustar sua estratégia, buscando as melhores oportunidades de rentabilidade.
Acompanhar relatórios de mercado, notícias econômicas e análises de especialistas contribui significativamente para uma gestão de carteira mais eficiente e assertiva.
Projeções e Perspectivas para Títulos de Longo Prazo
Para títulos com vencimento em 2026 e além, as projeções de juros e inflação são ainda mais críticas.
Títulos como o Tesouro IPCA+ com vencimentos mais distantes podem oferecer taxas prefixadas mais atrativas hoje, refletindo a incerteza e as expectativas de longo prazo do mercado.
Investidores com objetivos de longo prazo, como aposentadoria ou planejamento financeiro para a educação dos filhos, podem encontrar nos títulos de Tesouro Direto com vencimentos mais alongados uma excelente ferramenta.
A capacidade de travar uma taxa real de juros por muitos anos, protegendo o capital da inflação, é um diferencial importante.
A análise da curva de juros, que mostra as taxas para diferentes prazos, é uma ferramenta valiosa para identificar as melhores oportunidades.
Em um cenário de 9,5% de juros em 2026, a comparação entre as taxas de títulos de curto, médio e longo prazo pode revelar assimetrias que favorecem determinadas escolhas de investimento e a rentabilidade do Tesouro Direto Rentabilidade 2026.
Como Escolher o Título Certo para Seu Perfil
A escolha do título do Tesouro Direto mais adequado depende diretamente do perfil de risco do investidor, seus objetivos financeiros e o horizonte de tempo para o investimento.
Não existe uma resposta única, e o que é ideal para um pode não ser para outro, mesmo com a projeção de juros de 9,5% em 2026.
Para investidores conservadores, o Tesouro Selic continua sendo a opção mais segura, com liquidez diária e rentabilidade atrelada à taxa básica.
Já para aqueles que buscam proteção contra a inflação e têm um horizonte de médio a longo prazo, o Tesouro IPCA+ se apresenta como uma alternativa robusta, garantindo ganhos reais.
Investidores com maior apetite a risco e que acreditam em um cenário de queda de juros podem se beneficiar dos títulos prefixados, travando uma remuneração mais alta.
A chave é alinhar a escolha do título com seus objetivos pessoais, compreendendo os riscos e benefícios de cada modalidade de Tesouro Direto Rentabilidade 2026.
Rebalanceamento da Carteira e Monitoramento Constante
O mercado financeiro é dinâmico, e as projeções econômicas podem mudar. Por isso, o rebalanceamento periódico da carteira de investimentos no Tesouro Direto é uma prática fundamental.
Revisitar seus objetivos e ajustar suas posições conforme as novas informações e as condições de mercado se mostram essenciais para manter a rentabilidade desejada.
Monitorar as notícias econômicas, os relatórios do Banco Central e as análises de especialistas permite ao investidor reagir proativamente a eventuais mudanças.
Se a projeção de juros para 2026 for alterada, por exemplo, pode ser necessário reavaliar a atratividade de certos títulos e considerar novas estratégias para o Tesouro Direto Rentabilidade 2026.
A disciplina no acompanhamento e a flexibilidade para ajustar a carteira são características de investidores bem-sucedidos.
Não se trata apenas de escolher os títulos certos no início, mas de gerenciar ativamente o portfólio ao longo do tempo, garantindo que ele continue alinhado aos seus objetivos e ao cenário econômico.
| Título do Tesouro | Rentabilidade em 2026 (Juros 9,5%) |
|---|---|
| Tesouro Selic | Acompanha a Selic, garantindo liquidez e segurança. |
| Tesouro IPCA+ | Proteção contra inflação + taxa prefixada; ganho real. |
| Tesouro Prefixado | Taxa definida na compra; bom se juros caírem. |
| Diversificação | Combinação de títulos para mitigar riscos e otimizar retornos. |
Perguntas Frequentes sobre Tesouro Direto e Rentabilidade
Como a projeção de juros de 9,5% para 2026 afeta o Tesouro Direto?▼A projeção de juros de 9,5% em 2026 influencia diretamente a atratividade e a rentabilidade dos títulos do Tesouro Direto. Títulos atrelados à Selic tendem a render próximo a essa taxa, enquanto prefixados e IPCA+ terão seus rendimentos relativos a essa expectativa. É um balizador importante para novas aplicações e para a avaliação da carteira existente.
Quais títulos são mais recomendados para o cenário de 2026?▼Para o cenário de 2026, com juros a 9,5%, a recomendação depende do perfil do investidor. O Tesouro Selic oferece segurança e liquidez. O Tesouro IPCA+ protege contra a inflação e garante ganho real. Já o Tesouro Prefixado é ideal para quem aposta na queda futura dos juros, travando uma taxa mais alta agora. A diversificação é sempre uma boa estratégia.
É seguro investir no Tesouro Direto até 2026?▼Sim, o Tesouro Direto é considerado um dos investimentos mais seguros do Brasil, pois é garantido pelo Tesouro Nacional. Embora a rentabilidade possa variar com a marcação a mercado em caso de resgate antecipado, manter os títulos até o vencimento garante o retorno acordado, seja ele prefixado, atrelado à Selic ou ao IPCA.
Devo me preocupar com a inflação ao investir para 2026?▼Sim, a inflação é uma preocupação constante para qualquer investidor. Títulos como o Tesouro IPCA+ são projetados especificamente para proteger o poder de compra do seu dinheiro, garantindo um ganho real acima da inflação. Em um horizonte até 2026, a proteção contra a inflação é um fator crucial para a rentabilidade efetiva do seu capital.
Como posso acompanhar as projeções de juros para tomar decisões?▼Para acompanhar as projeções de juros, é recomendável consultar o Boletim Focus do Banco Central, que reúne as expectativas de mercado. Além disso, análises de casas de investimento e notícias econômicas fornecem insights valiosos. Manter-se informado é essencial para ajustar sua estratégia e buscar a melhor rentabilidade no Tesouro Direto Rentabilidade 2026.
Implicações e Próximos Passos
O cenário de juros de 9,5% para 2026 oferece um panorama claro, mas em constante evolução, para os investidores do Tesouro Direto.
A compreensão aprofundada dos diferentes tipos de títulos e a capacidade de alinhar essas opções aos objetivos pessoais são fundamentais.
Para consultar taxas em tempo real, simular investimentos e gerenciar sua carteira de títulos públicos, acesse a plataforma oficial do Tesouro Direto.
É imperativo que os investidores mantenham-se atualizados sobre as projeções econômicas e ajustem suas estratégias conforme as dinâmicas do mercado.
A diversificação e o monitoramento contínuo da carteira serão os pilares para maximizar a rentabilidade e proteger o capital em um horizonte até 2026, com o Tesouro Direto Rentabilidade 2026 sendo um foco central para muitos.